PTZ 2026 dans le neuf : conditions, zones et plafonds
Le prêt à taux zéro a changé plusieurs fois ces dernières années. En 2026, qui y a droit dans le neuf, et pour quel montant ? Voici le cadre actuel et un moyen de vérifier votre cas.
Une question ?
Faites le point avec un conseiller
- Votre situation, pas un cas général
- Des programmes neufs dans votre budget
- Gratuit
Le PTZ finance une partie de votre achat neuf, sans intérêts. Il est prorogé jusqu'au 31 décembre 2027. Vérifiez votre éligibilité en deux minutes.
Le PTZ en deux minutes
Le prêt à taux zéro n'est pas un petit coup de pouce. Il peut représenter jusqu'à 50 % du coût d'un appartement neuf en zone A, selon votre tranche de revenus.
Pas d'intérêts. Pas de frais de dossier. Un différé de remboursement qui peut aller jusqu'à 10 ans. Le capital se rembourse une fois le différé terminé, sur 10 à 15 ans. La durée totale ne dépasse jamais 25 ans.
Le PTZ complète un prêt principal. Il ne le remplace pas. Autrement dit, vous devez emprunter au moins autant auprès de votre banque. Voici comment monter un plan de financement complet.
Ce qui a changé depuis 2025
Avant le 1er avril 2025, le PTZ neuf était réservé aux zones tendues (A, Abis, B1) et au seul logement collectif. Depuis cette date, il est ouvert à toutes les zones — B2, C comprises — et aux maisons individuelles. Une différence importante si vous cherchez un pavillon neuf en Seine-et-Marne ou dans l'Essonne.
Les plafonds de ressources et d'opération ont été revalorisés par le décret du 27 mars 2025. Ce sont ceux qui figurent dans les tableaux ci-dessous.
Qui peut en bénéficier
Une seule condition de statut : ne pas avoir été propriétaire de sa résidence principale dans les deux ans qui précèdent la demande. Peu importe que vous ayez été propriétaire d'un logement locatif ou d'une résidence secondaire. Ce qu'on vérifie, c'est votre résidence principale.
Le logement financé doit devenir votre résidence principale dans l'année qui suit l'achat. Occupation huit mois par an minimum.
Les exceptions à la condition de primo-accédant sont rares : invalidité, catastrophe naturelle, détention en nue-propriété seulement. Pas de dérogation pour les divorces ni pour les mutations.
Vos revenus sont ceux de l'année N-2 (revenu fiscal de référence 2024 pour un PTZ demandé en 2026). Voici les plafonds en zone A, celle du Val d'Yerres et de la quasi-totalité de l'Essonne :
| Personnes logées | Zone A / Abis | Zone B1 | Zone B2 | Zone C |
|---|---|---|---|---|
| 1 | 49 000 € | 34 500 € | 31 500 € | 28 500 € |
| 2 | 73 500 € | 51 750 € | 47 250 € | 42 750 € |
| 3 | 88 200 € | 62 100 € | 56 700 € | 51 300 € |
| 4 | 102 900 € | 72 450 € | 66 150 € | 59 850 € |
| 5 | 117 600 € | 82 800 € | 75 600 € | 68 400 € |
| 6 | 132 300 € | 93 150 € | 85 050 € | 76 950 € |
| 7 | 147 000 € | 103 500 € | 94 500 € | 85 500 € |
| 8 et + | 161 700 € | 113 850 € | 103 950 € | 94 050 € |
Si vous êtes à la limite, le fisc retient le montant le plus élevé entre votre RFR et le coût de l'opération divisé par 9. Ce filet de sécurité évite d'être exclu à cause d'une année de revenus exceptionnelle.
Zones et quotités : ce qui change vraiment
La zone détermine deux choses : le prix maximal pris en compte et le pourcentage que le PTZ peut financer. Votre taux d'effort, votre apport et le prix du marché n'y changent rien.
Le Val d'Yerres, Yerres, Brunoy, Montgeron, Draveil, Crosne, Épinay-sous-Sénart, Quincy-sous-Sénart, Boussy-Saint-Antoine, Vigneux-sur-Seine, Villeneuve-Saint-Georges : zone A. Même plafond que Paris intra-muros (49 000 € pour une personne, 225 000 € d'opération pour un couple).
Voici les plafonds d'opération, identiques pour le collectif et la maison individuelle :
| Personnes | Zone A / Abis | B1 | B2 | C |
|---|---|---|---|---|
| 1 | 150 000 € | 135 000 € | 110 000 € | 100 000 € |
| 2 | 225 000 € | 202 500 € | 165 000 € | 150 000 € |
| 3 | 270 000 € | 243 000 € | 198 000 € | 180 000 € |
| 4 | 315 000 € | 283 500 € | 231 000 € | 210 000 € |
| 5 et + | 360 000 € | 324 000 € | 264 000 € | 240 000 € |
La quotité dépend de votre tranche de revenus, elle-même fonction du revenu par part fiscale du foyer. Quatre tranches, numérotées de 1 à 4. T1 : le plus aidé. T4 : le moins aidé, mais toujours avec un coup de pouce.
| Tranche | Zone A/Abis | B1 | B2 | C | Quotité collectif | Quotité maison |
|---|---|---|---|---|---|---|
| T1 | ≤ 25 000 € | ≤ 21 500 € | ≤ 18 000 € | ≤ 15 000 € | 50 % | 30 % |
| T2 | 25 001 à 31 000 € | 21 501 à 26 000 € | 18 001 à 22 500 € | 15 001 à 19 500 € | 40 % | 20 % |
| T3 | 31 001 à 37 000 € | 26 001 à 30 000 € | 22 501 à 27 000 € | 19 501 à 24 000 € | 40 % | 20 % |
| T4 | 37 001 à 49 000 € | 30 001 à 34 500 € | 27 001 à 31 500 € | 24 001 à 28 500 € | 20 % | 10 % |
Durées et différé
Le différé, c'est la période pendant laquelle vous ne remboursez rien. Ni capital, ni intérêts — puisqu'il n'y en a pas. Il est d'autant plus long que vous êtes dans une tranche basse.
- Tranche 1 : différé 10 ans, remboursement 15 ans.
- Tranche 2 : différé 8 ans, remboursement 12 ans.
- Tranche 3 : différé 2 ans, remboursement 13 ans.
- Tranche 4 : aucun différé, remboursement 10 ans.
Le PTZ est prorogé jusqu'au 31 décembre 2027 au moins. Le Premier ministre a évoqué sa prolongation en septembre 2026, sans texte ni date. Ne comptez pas dessus pour un projet à l'horizon 2029.
Neuf, collectif ou maison
Le PTZ finance un logement neuf jamais habité, ou achevé depuis moins de cinq ans et jamais occupé. VEFA, construction de maison individuelle : les deux sont éligibles. La quotité est plus élevée pour un appartement en collectif que pour une maison (50 % contre 30 % en tranche 1).
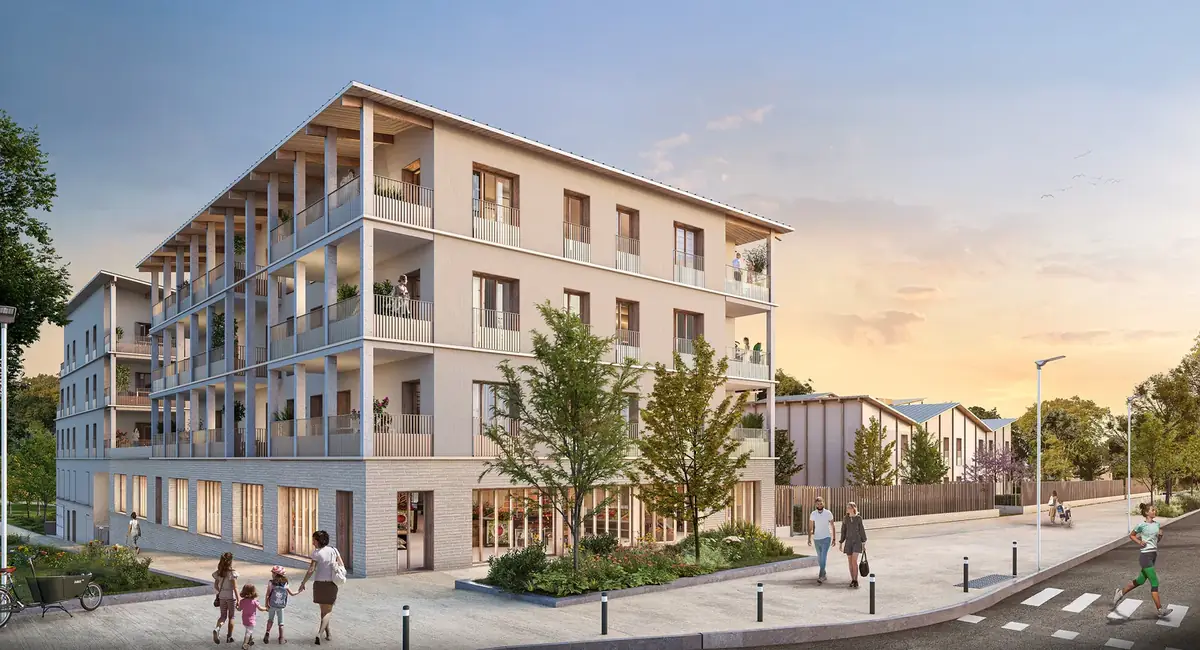
Si vous hésitez entre les deux, sachez que les maisons neuves sont rares en zone A. À Yerres ou Montgeron, vous trouverez surtout des programmes collectifs. En Seine-et-Marne ou dans le Val-d'Oise, le pavillon neuf reste une option.
Simulateur PTZ 2026 (logement neuf)
Capacité d’emprunt : votre budget dans le neuf
Cumuler le PTZ avec d'autres prêts
Le PTZ ne peut pas être votre seul financement. Vous devez souscrire un prêt principal. En tranche 1, le PTZ ne peut pas dépasser les autres prêts de plus de 25 %. Pour les tranches 2 à 4, le PTZ ne peut pas dépasser les autres prêts de plus de 2 ans. En clair, votre banque prête la plus grosse part.
Vous pouvez cumuler avec :
- Un prêt Action Logement (1 % logement), si votre employeur y cotise.
- Un prêt conventionné ou un prêt réglementé.
- Un apport personnel, même modeste : le PTZ s'y ajoute sans le remplacer.
Calculez votre capacité d'emprunt avant d'aller voir la banque. Le taux d'effort maximal de 35 %, assurance comprise, s'applique à l'ensemble des crédits.
Un prêt-relais n'est pas concerné par ce plafond, à condition de ne pas dépasser 80 % de la valeur du bien à vendre. Détail qui peut compter si vous vendez avant d'acheter.
Questions fréquentes
Le PTZ est-il réservé aux bas revenus ?
Puis-je revendre avant d'avoir remboursé le PTZ ?
Un célibataire peut-il acheter un T2 avec le PTZ ?
Puis-je cumuler PTZ et TVA réduite à 5,5 % en QPV ?
Mon PTZ peut-il financer les frais de notaire ?
Quelle est la date limite pour déposer une demande ?
Le PTZ est-il compatible avec le dispositif Jeanbrun ?
Comment savoir si ma commune est en zone A ?
Une question ?
Faites le point avec un conseiller
- Votre situation, pas un cas général
- Des programmes neufs dans votre budget
- Gratuit