Acheter sur plan : avantages, risques et garanties
Acheter un logement que l'on ne peut pas visiter inquiète, à juste titre. La loi encadre pourtant cette vente de près. Reste à savoir ce qu'elle garantit, et ce qu'elle ne garantit pas.
Une question ?
Faites le point avec un conseiller
- Votre situation, pas un cas général
- Des programmes neufs dans votre budget
- Gratuit
Acheter sur plan, c'est acheter un logement qui n'existe pas encore. La loi encadre cette vente de près. Reste à savoir ce qu'elle garantit, et ce qu'elle ne garantit pas.
Acheter sur plan : ce que cela veut dire concrètement
Vous signez chez le notaire pour un appartement dont les fondations ne sont parfois pas coulées. Le promoteur s'engage à construire, vous à payer par tranches. C'est une VEFA : vente en l'état futur d'achèvement.
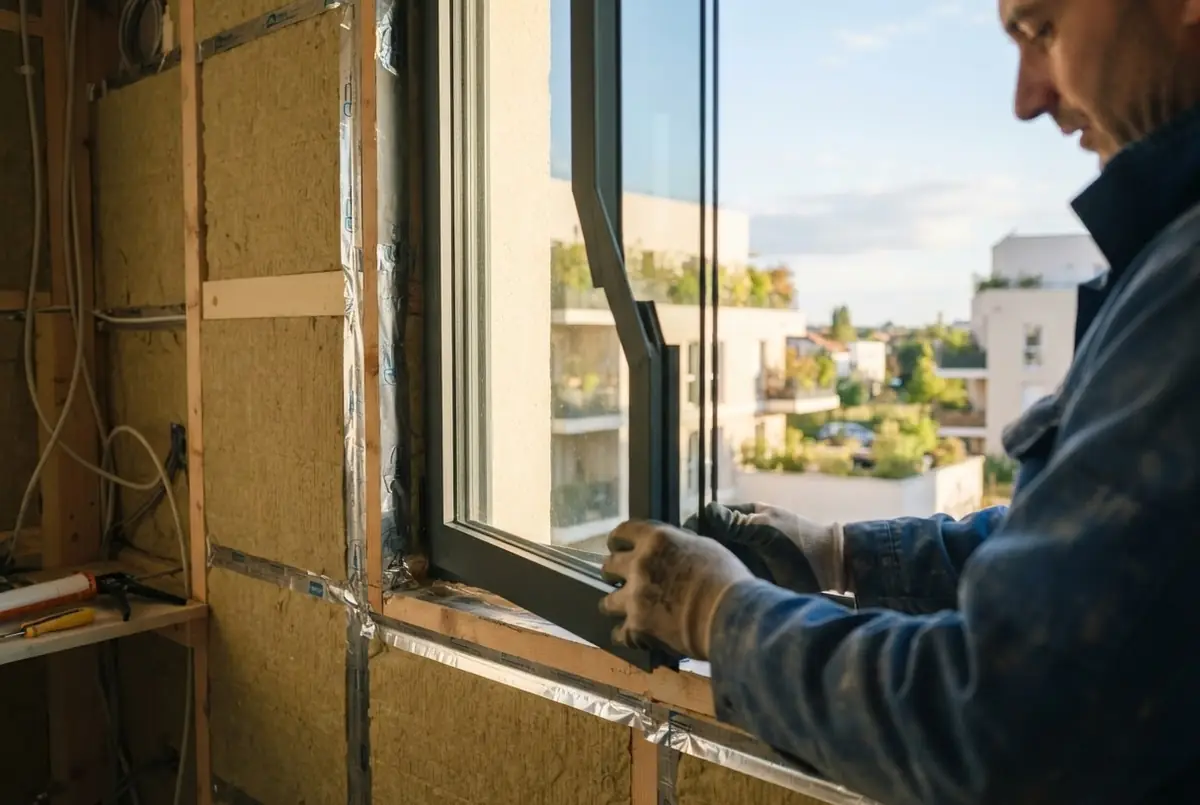
Le prix est fixé le jour du contrat. La surface, les matériaux, les équipements sont décrits dans une notice. Vous ne voyez pas le bien terminé. Vous l'imaginez à partir de plans, d'un appartement témoin, de promesses écrites. Cette projection est la source de la plupart des déceptions, et de la plupart des litiges.
Les avantages : choix du lot, frais, normes, échelonnement
Premier avantage, et non des moindres : vous choisissez votre lot. Étage, orientation, plan. En VEFA, le premier réservataire a le choix le plus large. Les derniers lots sont souvent les moins bien exposés.
Les frais de notaire sont réduits. Comptez 2 à 3 % du prix dans le neuf, contre 7 à 8 % dans l'ancien. Pour un achat à 250 000 €, l'écart dépasse 10 000 €.
Le logement répond aux normes en vigueur au moment du permis de construire. RE2020, isolation, équipements : vous n'avez pas de travaux de remise aux normes à prévoir. Le DPE est neuf, sans mauvaise surprise.
Enfin, le paiement est échelonné. La loi impose l'échelonnement des versements ci-après : au maximum 35 % du prix au stade des fondations terminées, 70 % quand la mise hors d'eau est effective, et 95 % à l'achèvement de l'immeuble. Les 5 % restants sont versés à la livraison, si vous n'avez pas de réserve de conformité. Cet étalement facilite le plan de financement, surtout quand on doit vendre son logement actuel.
Les risques : retard, défaut de conformité, faillite du promoteur
Un chantier peut prendre du retard. Intempéries, pénurie de matériaux, défaillance d'un sous-traitant. Le contrat prévoit une date de livraison, mais des cas de force majeure ou des causes légitimes peuvent la repousser. Sans conséquence financière pour vous, sauf si vous devez payer un loyer ailleurs en attendant.
Le défaut de conformité est plus sournois. Le logement livré n'est pas exactement celui décrit. Une cloison mal placée, un carrelage différent, une hauteur sous plafond moindre. La notice descriptive fait foi. Tout écart non signalé et non accepté peut donner lieu à une réserve, voire à une action en justice.
La faillite du promoteur est le risque le plus grave. Le chantier s'arrête. Vous avez déjà versé 35 ou 70 % du prix. Sans protection, vous perdez votre argent et votre logement. C'est là qu'intervient la garantie financière d'achèvement.
Les protections légales : garantie financière d'achèvement et autres
Avant toute vente, le promoteur doit fournir une garantie financière d'achèvement (GFA) ou une garantie de remboursement (GFR). La GFA, délivrée par une banque ou un assureur, prend le relais si le promoteur est défaillant. Elle finance la fin des travaux ou rembourse les sommes versées. Vérifiez son existence dans l'acte de vente.
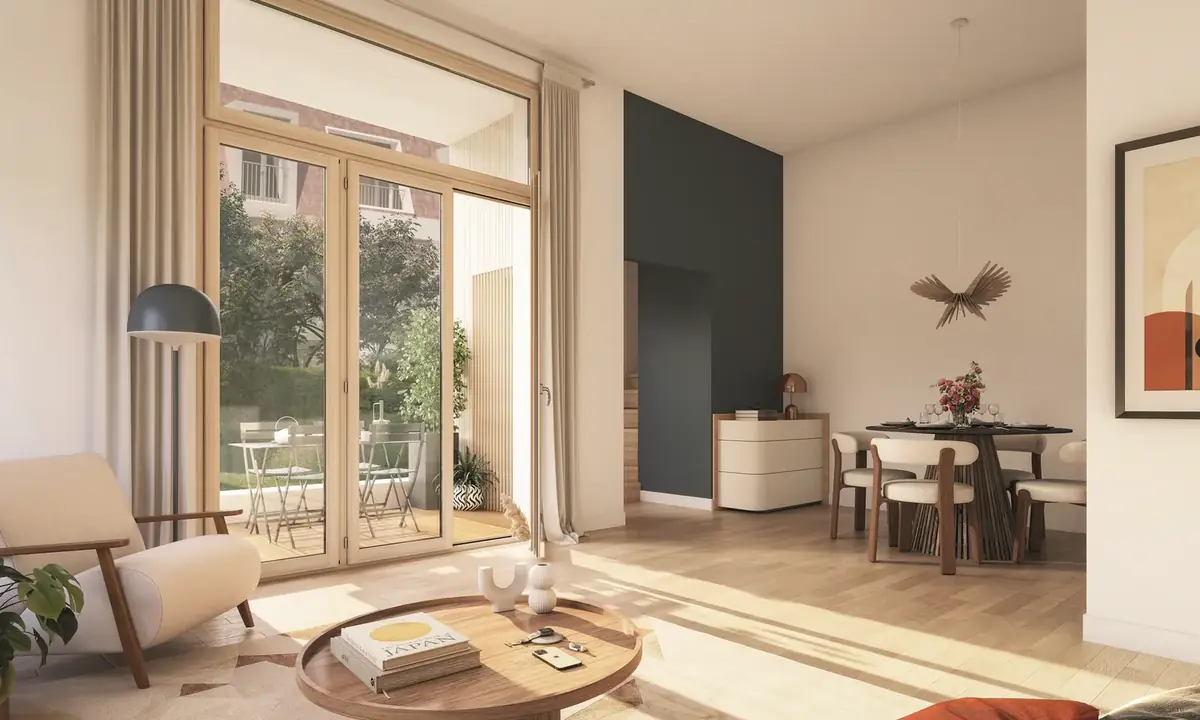
Après la livraison, trois garanties vous protègent. La garantie de parfait achèvement couvre tous les désordres signalés pendant un an. La garantie biennale, deux ans, concerne les éléments dissociables : chaudière, volets, robinetterie. La garantie décennale, dix ans, couvre les dommages qui menacent la solidité du bâtiment ou le rendent inhabitable.
Capacité d’emprunt : votre budget dans le neuf
Comment visiter un logement qui n'existe pas encore
Vous ne pouvez pas visiter le vôtre. Mais vous pouvez visiter un appartement témoin. Il donne une idée des volumes, de la lumière, des matériaux. Attention : ce n'est qu'un exemple. Les finitions, l'orientation, la vue peuvent différer.
Étudiez les plans. La surface de chaque pièce, les dégagements, l'emplacement des prises et des radiateurs. Imaginez votre canapé, votre table, vos enfants qui courent. La notice descriptive détaille les prestations : type de chauffage, menuiseries, revêtements. Lisez-la attentivement. C'est votre seul recours en cas de litige sur la qualité.
Allez sur place. Regardez le quartier, les commerces, la gare la plus proche. Le plan de masse vous montre l'implantation de l'immeuble, les espaces verts, les parkings. Tout cela est déjà décidé. Vous ne pourrez pas le changer.
Questions fréquentes
Puis-je modifier les plans de mon appartement ?
En principe, non. Les modifications structurelles sont impossibles. Certains promoteurs acceptent des aménagements mineurs (cloisons, prises) si le chantier n'est pas trop avancé. Demandez avant de signer.
Que se passe-t-il si le promoteur fait faillite ?
La garantie financière d'achèvement prend le relais. Un administrateur est désigné pour terminer les travaux ou vous rembourser. Sans cette garantie, la vente est nulle.
Puis-je revendre avant la livraison ?
Oui, c'est une cession de contrat. Vous vendez vos droits sur la VEFA. Le nouvel acquéreur reprend le contrat aux mêmes conditions. Le promoteur doit donner son accord, mais il ne peut pas s'y opposer sans motif légitime.
Le prix peut-il augmenter après la signature ?
Le prix est ferme et définitif, sauf clause de révision. La plupart des contrats prévoient une indexation sur l'indice du coût de la construction. Vérifiez cette clause. Elle peut jouer à la hausse comme à la baisse.
Quels sont les frais à prévoir en plus du prix ?
Les frais de notaire (2 à 3 %), les frais de dossier bancaire, la taxe foncière dès la livraison, et les charges de copropriété. Prévoyez aussi le coût des aménagements : cuisine, placards, luminaires.
Avant de vous engager, calculez votre capacité d'emprunt. Un achat sur plan se prépare comme un achat classique, avec une part d'inconnu que les garanties légales réduisent, sans jamais l'annuler.
Pour affiner votre projet et poser vos questions à un professionnel, demandez à être rappelé.
Retour au dossierAcheter dans le neuf : VEFA, frais, financement, garantiesUne question ?
Faites le point avec un conseiller
- Votre situation, pas un cas général
- Des programmes neufs dans votre budget
- Gratuit