Jeanbrun à Paris : ce qui s'applique vraiment intra-muros
À Paris, le Jeanbrun s'applique comme ailleurs, mais les prix du neuf font vite atteindre le plafond de 8 000 € par an. Au-delà d'un certain prix, chaque euro de plus ne rapporte plus rien fiscalement. Le calcul le montre en deux lignes.
Aller plus loin
Faites ce calcul avec un conseiller
- Avec vos vrais revenus et votre apport
- Aides et frais compris
- Gratuit
À Paris, le Jeanbrun s'applique comme ailleurs. Mais les prix du neuf intra-muros atteignent vite le plafond annuel d’amortissement de 8 000 €. Au-delà de 285 714 €, chaque euro supplémentaire investi ne génère plus aucun avantage fiscal. Le calcul est simple, ses conséquences le sont moins.
Ce que prévoit la loi à Paris
Paris est en zone A bis. Le plafond de loyer intermédiaire y est de 19,71 €/m² hors charges, avant coefficient de surface. C’est le barème Pinel 2026, repris par le dispositif Jeanbrun pour la location intermédiaire.
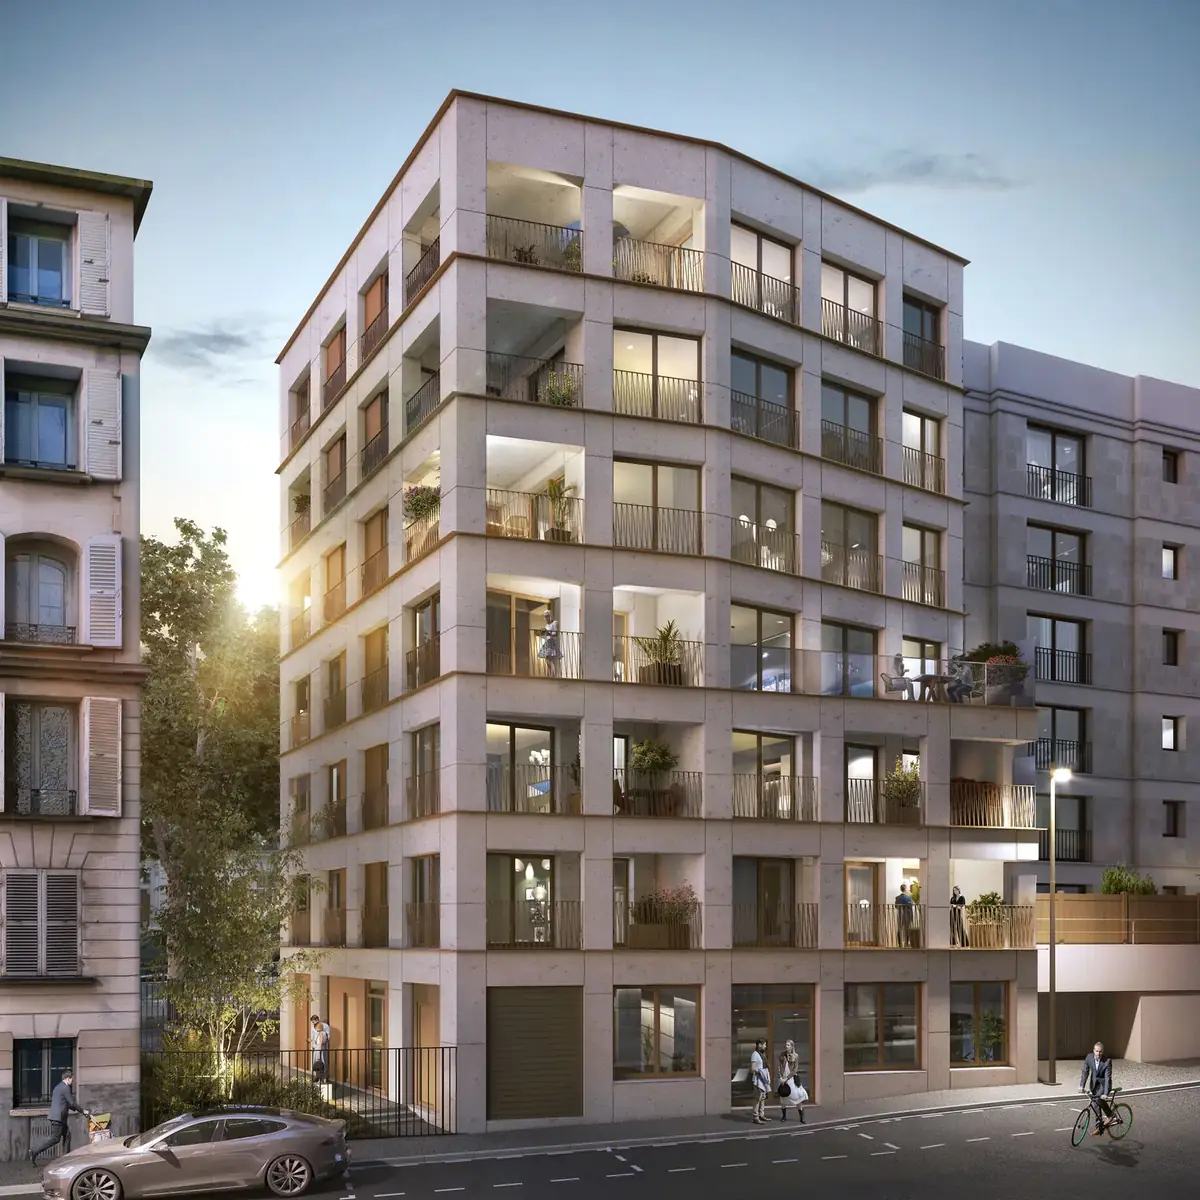
La fenêtre d’acquisition court du 21 février 2026 au 31 décembre 2028. Le logement doit être neuf ou en VEFA, dans un immeuble collectif. La location nue pendant 9 ans, en résidence principale du locataire, est obligatoire. Les plafonds de ressources imposés aux locataires sont ceux du dispositif Pinel, sans variation dans toute la zone A bis.
Ces trois chiffres résument la mécanique parisienne. Le plafond de loyer est élevé, mais le prix d’achat l’est plus encore. Le plafond d’amortissement devient vite le facteur limitant.
Le plafond de 8 000 € : le calcul qui change tout
L’amortissement Jeanbrun porte sur 80 % du prix net de frais. En intermédiaire, le taux est de 3,5 % par an. Par foyer fiscal, le plafond annuel s’élève à 8 000 €, tous logements Jeanbrun confondus.
Un logement acheté 285 714 € amortit exactement 8 000 € la première année pleine. À 350 000 €, l’amortissement reste de 8 000 €. À 500 000 € aussi. Le supplément de prix n’apporte rien fiscalement.
Pour que le plafond de 10 000 € ou 12 000 € s’applique, il faut qu’au moins la moitié des loyers bruts amortis provienne de locations sociales ou très sociales. Les plafonds de ressources y sont plus bas, et le loyer social peut, à Paris, dépasser l’intermédiaire (voir plus bas).
- Amortissement déductible
- —
- Loyer maximal mensuel
- —
- Effort d’épargne mensuel
- —
- Prix avec TVA 10 %
- —
—
Les hypothèses du calcul
Simulation indicative et non contractuelle, établie avec les barèmes 2026. Elle ne constitue ni un conseil fiscal ni une offre de crédit.
Ces chiffres correspondent-ils à un lot réel ? Un conseiller refait le calcul avec votre situation.
Être rappelé avec ma simulationLe loyer plafond à Paris et l'encadrement
Le loyer maximal Jeanbrun est le plafond de 19,71 €/m², multiplié par un coefficient de surface (0,7 + 19 / surface habitable, plafonné à 1,2). Pour un 40 m², le coefficient est de 1,18, soit un loyer maximum de 23,26 €/m², ou 930 € par mois.
À Paris, l’encadrement des loyers s’applique en plus. Le loyer ne saurait excéder le loyer de référence majoré arrêté par la préfecture. Le plus bas des deux plafonds s'applique. Les valeurs de l’encadrement varient selon le quartier et l’époque de signature du bail. Elles ne sont pas reproduites ici faute de source consolidée, mais elles peuvent réduire le loyer effectif.
Loyer maximal Jeanbrun (location intermédiaire 2026)
Surface prise en compte = surface habitable + moitié des annexes (8 m² au plus). Coefficient = 0,7 + 19 / surface, limité à 1,2. Le loyer réellement obtenu dépend aussi du marché local.
Passage Saint-Mandé : une résidence déjà livrée du 12e
Le programme Passage Saint-Mandé, dans le 12e arrondissement, a été livré au second semestre 2025. Il compte 16 logements, du T1 bis au T5. Le prix d’entrée est de 1 399 900 € pour un T4.
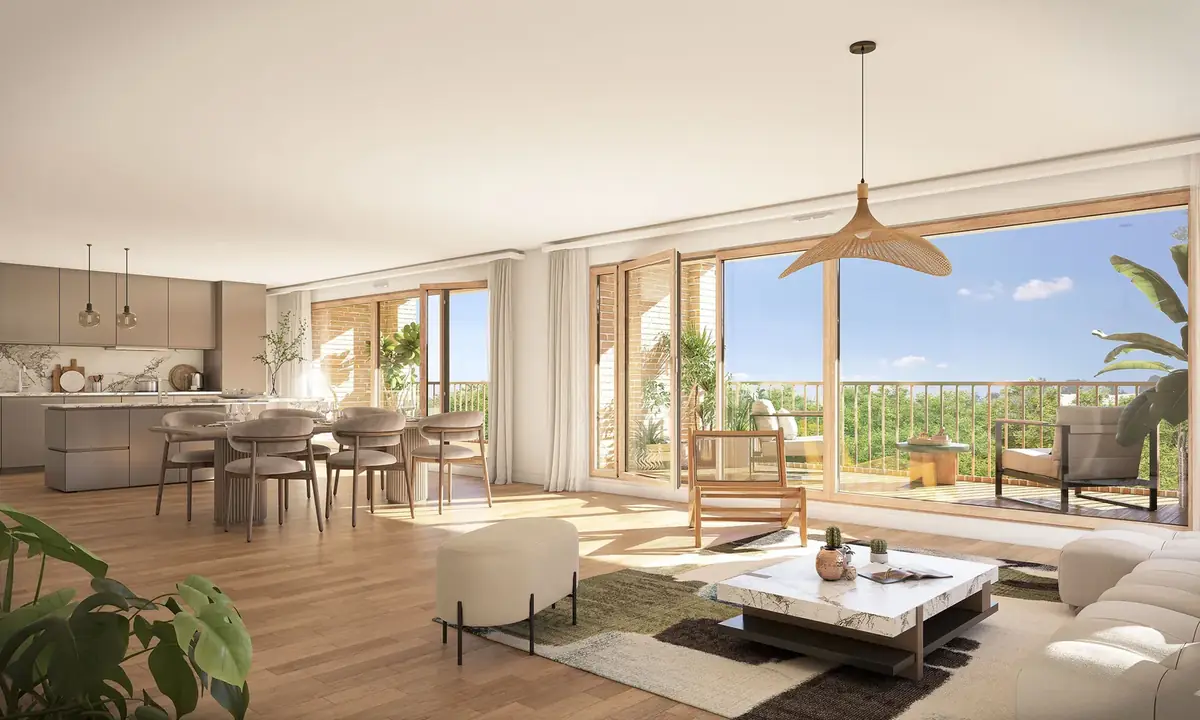
L’éligibilité au Jeanbrun est indiquée dans notre catalogue, mais elle reste à confirmer. Le dispositif exige un logement neuf ou en VEFA. Une résidence déjà livrée peut être éligible si elle n’a jamais été habitée et si l’acquisition intervient dans la fenêtre légale. Vérifiez ce point avec le promoteur avant de réserver.
Paris ou proche couronne à budget égal
Avec 300 000 €, vous achetez un studio ou un petit T2 à Paris. Le même budget en proche couronne (Montfermeil, Chennevières-sur-Marne) donne accès à un T3, parfois un T4. Le plafond de loyer y est plus bas (14,64 €/m² en zone A), mais le prix d’achat aussi. L'amortissement y est souvent intégralement utilisé.
La page Jeanbrun en Île-de-France détaille les plafonds par département et les programmes éligibles. Le choix dépend de votre objectif : rendement locatif, surface, ou localisation.
Questions fréquentes
Le Jeanbrun est-il intéressant à Paris ?
Pour un petit logement dont le prix reste sous 285 714 €, oui. Au-delà, l’amortissement est plafonné et le gain fiscal n’augmente plus. Le dispositif garde un sens si vous cherchez un bien à Paris pour d’autres raisons (patrimoine, emplacement) et acceptez un amortissement limité.
Le plafond de 8 000 € s’applique-t-il par logement ?
Non. Par foyer fiscal, il s’applique à l’ensemble des logements Jeanbrun confondus. Si vous détenez deux biens en Jeanbrun, le cumul des amortissements ne peut pas dépasser 8 000 € par an (ou 10 000 € / 12 000 € en cas de location sociale majoritaire).
Comment calculer le loyer maximal à Paris ?
Appliquez le coefficient de surface au plafond de 19,71 €/m², puis comparez avec le loyer de référence majoré de l’encadrement. Le plus bas des deux s’impose. L’outil de calcul de loyer ci-dessus vous donne une première estimation.
Un logement déjà livré peut-il être éligible ?
Oui, s’il n’a jamais été occupé et si l’acte d’achat est signé entre le 21 février 2026 et le 31 décembre 2028. Le logement doit être neuf au sens fiscal. Confirmez avec le vendeur et votre notaire.
Faut-il choisir le social plutôt que l’intermédiaire à Paris ?
Le loyer social peut être plus élevé que l’intermédiaire dans certains arrondissements, avec un amortissement plus fort. Mais les plafonds de ressources des locataires sont plus bas, ce qui réduit le vivier. C’est un arbitrage à étudier avec un conseil personnalisé.
Pour affiner votre projet, vous pouvez être rappelé par un conseiller spécialiste du neuf. Aucun document ni délai de rappel ne vous sera promis : le conseiller écoute votre situation et vous oriente.
Retour au dossierLa loi Jeanbrun : ce qu'elle change pour l'acheteur de neufAller plus loin
Faites ce calcul avec un conseiller
- Avec vos vrais revenus et votre apport
- Aides et frais compris
- Gratuit